第3回 加盟店が本当に見るべき決済コスト - 手数料だけでは見えない、入金・消込・返金・運用負荷の考え方
キャッシュレス決済を選ぶとき、多くの事業者が最初に比較するのは加盟店手数料です。しかし、導入後に効いてくるのは手数料だけではありません。入金のタイミング、売上データの確認、経理処理、返金や取消への対応など、日々の運用に関わる負担も重要な判断材料です。今回は、表面上の手数料だけでは見えにくい、キャッシュレス決済の本当のコストを整理します。
1|決済コストは「加盟店手数料」だけではない
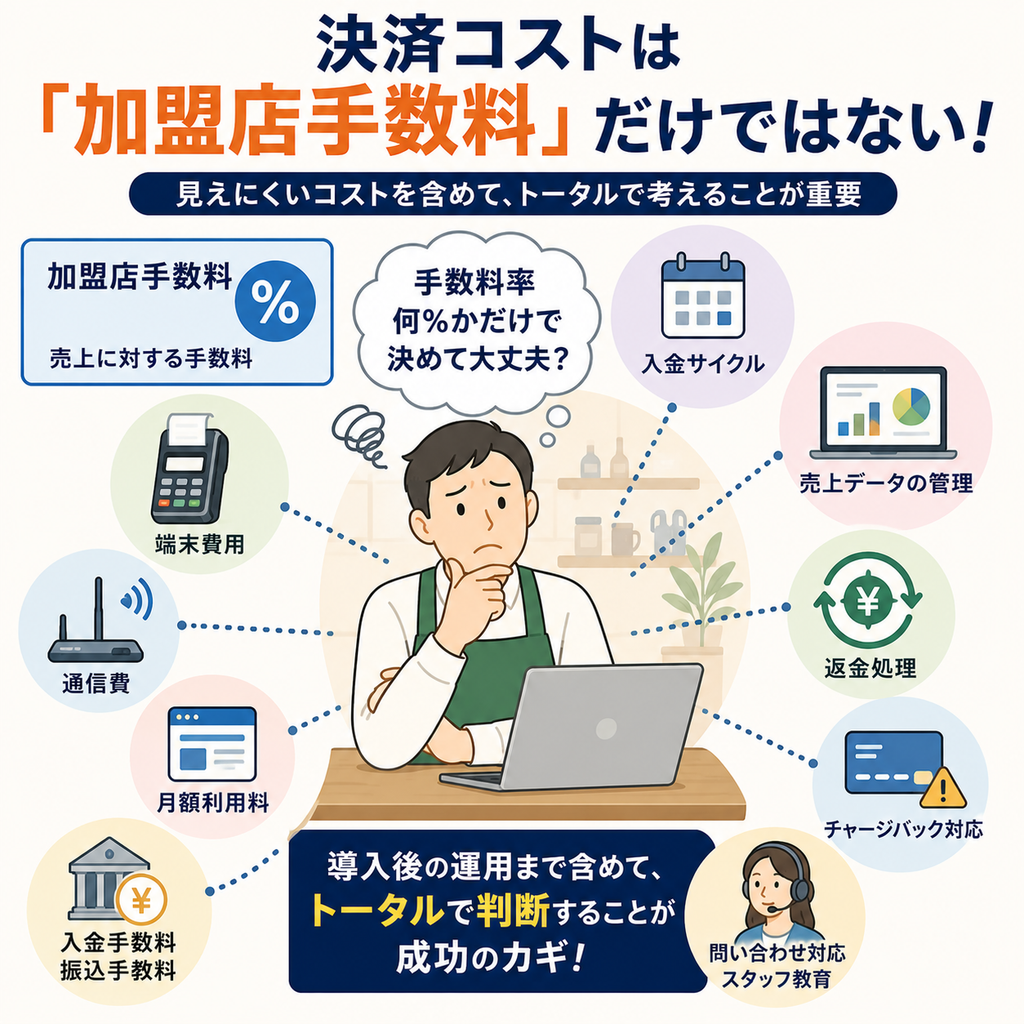
キャッシュレス決済を導入する際、多くの事業者が最初に確認するのは加盟店手数料です。売上に対して何%の手数料がかかるのかは、収益に直結するため、当然ながら重要な比較項目です。
しかし、キャッシュレス決済のコストは、手数料率だけで判断できるものではありません。実際には、端末費用、通信費、月額利用料、入金手数料、振込手数料、売上データの管理、返金処理、チャージバック対応、スタッフ教育、問い合わせ対応など、さまざまなコストが発生します。
たとえば、手数料率が低く見えても、入金サイクルが遅ければ資金繰りに影響します。管理画面が使いにくければ、売上確認や経理処理に時間がかかります。決済手段ごとに明細形式や入金日が異なれば、消込作業が複雑になります。
つまり、見るべきなのは「何%か」だけではなく、「導入後にどれだけ手間なく、確実に売上を回収できるか」です。決済コストは、手数料だけでなく、業務全体にかかる負荷として考える必要があります。
2|入金サイクルと消込は、現場より経理に効いてくる
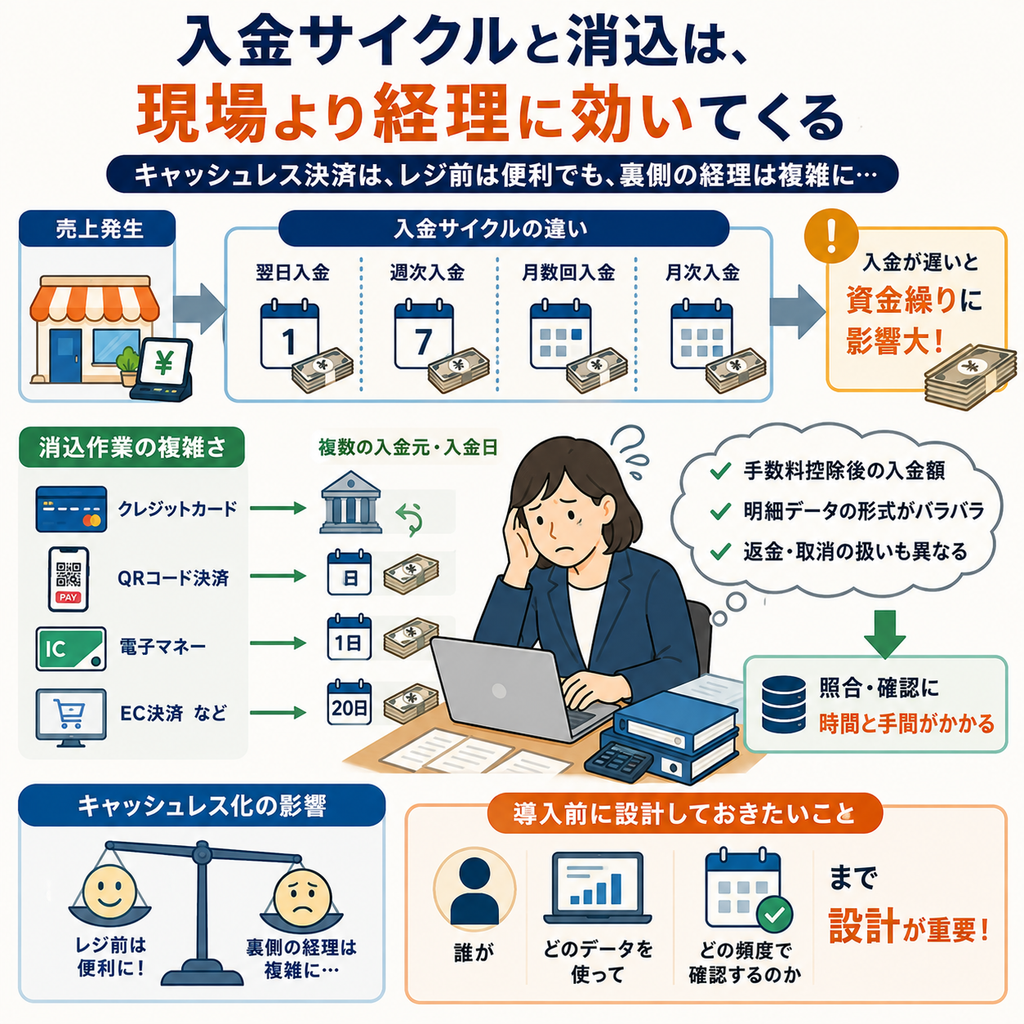
キャッシュレス決済では、売上が発生してから実際に入金されるまでに一定の時間差があります。翌日入金、週次入金、月数回入金、月次入金など、サービスによって入金サイクルは異なります。
売上規模が大きい事業者や、仕入れ・人件費・家賃などの支払いが先に発生する業態では、この入金サイクルが資金繰りに大きく影響します。売上は立っているのに現金が手元に入ってこない期間が長くなると、運転資金の管理が難しくなるからです。
また、見落とされやすいのが消込作業です。現金であれば、その日の売上と手元の現金を照合すれば済む場面もあります。しかしキャッシュレス決済では、クレジットカード、QRコード決済、電子マネー、EC決済など、複数の入金元から別々の日に入金されることがあります。
さらに、決済手段ごとに手数料控除後の入金額、明細データ、返金処理、取消処理の扱いが異なる場合があります。これらを正確に照合しようとすると、経理担当者の負担は想像以上に大きくなります。
キャッシュレス化はレジ前の利便性を高める一方で、裏側の経理処理を複雑にする可能性があります。だからこそ、導入前に「誰が、どのデータを使って、どの頻度で確認するのか」まで設計しておくことが重要です。
3|安さよりも、運用できる仕組みを選ぶ
決済サービスを選ぶ際には、どうしても手数料の安さに目が向きます。もちろん、手数料は低いに越したことはありません。しかし、安さだけを重視すると、導入後に別のコストが発生することがあります。
たとえば、端末トラブル時のサポートが弱い、売上データの出力形式が会計ソフトに合わない、返金や取消の操作が分かりにくい、複数店舗の売上を一元管理できない、障害発生時の連絡体制が不明確といった問題です。
特に店舗数が増えるほど、決済端末や管理画面の使いやすさ、スタッフ教育のしやすさ、売上管理の統一性が重要になります。小規模店舗では問題にならなかったことが、多店舗展開やEC連携を始めた途端に大きな負担になることもあります。
キャッシュレス決済は、単なる支払い機能ではなく、売上回収、経理処理、顧客対応、セキュリティ管理を支える業務インフラです。そのため、決済サービスを選ぶ際には、手数料、入金サイクル、管理画面、サポート体制、会計連携、障害時対応を総合的に見る必要があります。
重要なのは、最も安いサービスを選ぶことではありません。自社の業態、売上規模、店舗数、経理体制、将来の拡張性に合った、無理なく運用できる仕組みを選ぶことです。
キャッシュレス決済の本当のコストは、請求書に書かれた手数料だけではありません。見えにくい手間、時間、確認作業、トラブル対応まで含めて判断することが、これからの決済設計には欠かせません。
次回予告
第4回では、キャッシュレス決済に欠かせないセキュリティについて考えます。EMV 3-Dセキュア、不正利用、チャージバック、カード情報の非保持化、PCI DSSなど、利便性と安全性をどう両立させるべきかを整理します。
2026年9月16日